La factura energética: Europa paga por su fragilidad
La guerra en torno a Ormuz ha encendido la mecha, pero el explosivo ya estaba ahí: una dependencia energética que Europa ha diversificado sin llegar a reducirla nunca. Porque la energía no es una mercancía como las demás: es la condición para la libertad económica y la soberanía de un país.

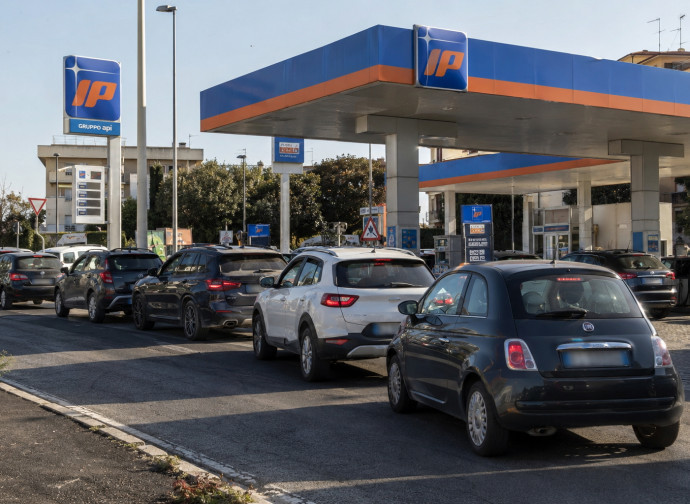
(Artículo traducido con Deepl y sin revisar) - Las familias se dan cuenta este invierno en la gasolinera, incluso antes de abrir las facturas. Esta vez no es solo una fuente la que se encarece: el petróleo, el gas, los combustibles y la electricidad suben todos a la vez, al mismo tiempo y en vísperas de la temporada más delicada del año. Un año para cambiarlo todo. Bastan unas pocas cifras para medir el impacto.
Hace un año, el Brent valía unos 67 dólares el barril; hoy oscila en torno a los 100, con un aumento de aproximadamente el 50 %. El gas ha subido aún más: el TTF europeo, que se situaba ligeramente por encima de los 32 euros/MWh, hoy oscila entre 70 y 75. El precio se ha más que duplicado. En las gasolineras, la gasolina ha pasado de 1,70 a unos 2,16 euros por litro, y el gasóleo, de 1,62 a 2,36. Sin embargo, el dato más revelador es otro: hace un año, el gasóleo costaba menos que la gasolina; hoy cuesta unos 20 céntimos más. Esta inversión de tendencia es una señal de alarma. El gasóleo mueve camiones, tractores y repartos, y cuando su precio sube durante meses, ese encarecimiento acaba repercutiendo en la cesta de la compra.
Para Italia, el punto más delicado se llama Catar. Con la navegación por el estrecho de Ormuz muy limitada, las exportaciones de GNL catarí se han desplomado y QatarEnergy ha suspendido los suministros contractuales destinados también a Edison. Una parte de los volúmenes que faltan se ha sustituido por GNL procedente, sobre todo, de Estados Unidos. No nos quedaremos sin calefacción. Pero hoy en día el gas hay que comprarlo en un mercado mundial en el que es más escaso, disputado por Asia y transportado por rutas más largas. El precio de esta puja lo refleja el TTF.
La subida de precios pasa del gas a la electricidad. El precio de la electricidad no está vinculado automáticamente al TTF, pero la relación es estrecha: en el sistema europeo de precio marginal, a menudo son las centrales de gas las que fijan el precio final. Según la Comisión Europea, en 2024 esto ocurrió en Italia durante más del 60 % de las horas. El resultado es que el PUN ha pasado de unos 109 a unos 208 euros/MWh en un año, con un aumento de casi el 91 %. La factura no se duplica, porque también incluye la red, las tasas y los impuestos, pero el golpe se nota.
Ante estas cifras, se reanuda, puntualmente, la caza de los «beneficios extraordinarios». Antes de lanzarse a ella, conviene echar un vistazo a los balances. Eni cerró el primer semestre de 2026 con 3.600 millones de beneficio neto, un 43 % más: quienes extraen y refinan hidrocarburos ganan cuando suben los precios. Enel, por su parte, ha aumentado el EBITDA ordinario gracias a España y Latinoamérica, mientras que en Italia los márgenes se han reducido. Meter a todos en el mismo saco no es hacer justicia, es crear confusión. El caso más revelador es el del refinado. Italia cuenta con una capacidad considerable, de unos 87,5 millones de toneladas al año, pero el gasóleo producido en Italia no se vende al «precio del crudo más el coste de procesamiento». Los combustibles y el gasóleo son materias primas internacionales, cuyo precio se fija en función de los índices de referencia europeos y mediterráneos. Precisamente ahí ha ocurrido algo excepcional. Según el BCE, en la zona del euro la parte del precio del gasóleo relacionada con el refinado y la distribución pasó de 10 céntimos por litro en febrero a 35 en julio; en el caso de la gasolina, de 4 a 23. Son márgenes enormes, pero no surgen de la nada. Ormuz ha retirado del mercado grandes volúmenes de productos refinados y, desde 2009, Europa ha cerrado una treintena de refinerías. Ese precio, en otras palabras, indica una escasez real. Se puede debatir la posibilidad de un impuesto temporal sobre los beneficios extraordinarios. Sin embargo, sería una paradoja castigar las inversiones precisamente cuando Europa más las necesita.
Algunas empresas han tomado la iniciativa por su cuenta, autoimponiéndose un límite máximo a los precios. Eni ha fijado en la red Enilive un límite máximo de 2,19 euros para el gasóleo y de 1,99 para la gasolina, y han surgido iniciativas similares por parte de IP (grupo SOCAR) y Q8. También en el sector eléctrico se multiplican las ofertas que atenúan las subidas en el mercado mayorista. Para quienes repostan, es un alivio. Pero un amortiguador no es una cura, no resuelve el problema de raíz, solo actúa sobre los síntomas, con el riesgo de que la búsqueda de una solución real resulte menos urgente.
El precio, de hecho, tiene una función concreta: advertir de que un recurso escasea e impulsar a consumirlo menos. Si se mantiene artificialmente bajo, la advertencia llega más débil precisamente cuando debería ser fuerte y clara. Cuando luego interviene el Estado con recortes en los impuestos especiales, subvenciones generalizadas o precios impuestos, el coste no desaparece. Sale de la factura y entra en el presupuesto público, es decir, en los bolsillos de los contribuyentes. La vía más sensata es proteger, durante un período limitado, a las familias verdaderamente vulnerables y a las empresas más expuestas. Sin embargo, hay que dejar que la señal del precio siga funcionando.
La verdadera apuesta es la seguridad: la crisis energética se convierte en una cuestión política. Europa importa más del 80 % del gas que consume. Tras la ruptura con Moscú, ha cambiado de proveedores, ha construido terminalas de regasificación y ha aumentado las energías renovables, pero solo ha desplazado la dependencia: antes de los gasoductos rusos, hoy del GNL estadounidense, qatarí y de otros países, mucho más caro. Ormuz nos recuerda que esa cadena sigue siendo frágil. La seguridad energética debe volver a ser una prioridad estratégica, no una partida subordinada a objetivos fijados sin tener en cuenta la realidad económica y geopolítica. En concreto, esto significa: desarrollar las energías renovables solo allí donde sean realmente eficientes; potenciar las redes y los sistemas de almacenamiento; defender la capacidad europea de refino; mantener reservas estratégicas adecuadas; diversificar los gasoductos y los proveedores de GNL, recurriendo a contratos a largo plazo cuando estos reduzcan el riesgo; y reabrir sin tabúes el capítulo de la energía nuclear, incluidos los reactores de nueva generación y los SMR.
También hace falta valor para evaluar con pragmatismo el peso que tienen el RCDE, la fiscalidad y las normas medioambientales en una crisis de oferta. No para abandonar la protección del medio ambiente, sino porque una política energética sostenible se sustenta en tres pilares: medio ambiente, economía y seguridad del abastecimiento. Si falta uno, no se sostiene. Los techos de precios permiten ganar tiempo y las desgravaciones alivian el dolor. Un impuesto sobre los beneficios extraordinarios puede aportar recursos en una situación de emergencia. Pero ninguna de estas medidas produce un metro cúbico de gas, un barril de petróleo, un litro de gasóleo o un megavatio-hora de electricidad.
La lección es sencilla e incómoda. La energía no es una mercancía como las demás: es la condición para la libertad económica y la soberanía de un país. Una Europa que no consiga garantizarse una energía abundante, fiable y a precios sostenibles corre el riesgo de perder, una tras otra, la industria, el bienestar y, finalmente, su propia autonomía política.